Pagamenti
Pagamenti di un marketplace: Stripe Connect, KYC e bonifici
Pagamenti in un marketplace: Stripe Connect, verifica dei venditori (KYC), commissione, bonifici, costi reali e autorizzazioni, spiegati in modo semplice.
Indice
I pagamenti di un marketplace non somigliano a nessun altro. Un negozio incassa per sé; un marketplace incassa per decine di venditori, trattiene la sua parte, versa il resto, rimborsa quando serve. Marketplace Factory, che crea marketplace completi a partire da una sola frase, ha costruito questo circuito su Stripe Connect e lo include già con l’offerta Lancio. Questo articolo spiega, senza gergo, chi ha il diritto di maneggiare questi soldi, cosa fa Stripe Connect al posto tuo, come i venditori vengono verificati e pagati, e quanto costa davvero il tutto, costi sommati.
Perché i pagamenti di un marketplace sono diversi
In un marketplace tre parti si dividono ogni euro: l’acquirente che paga, il venditore che fornisce il bene o il servizio, e tu, il gestore, che trattieni una commissione. A ogni transazione bisogna quindi:
- incassare il pagamento dell’acquirente;
- separare la tua commissione dalla parte del venditore;
- versare quella parte al venditore giusto, sul suo conto;
- sapere chi rimborsa se il noleggio viene annullato, e chi paga se l’acquirente contesta alla sua banca;
- tenere traccia di quanto ha guadagnato ogni venditore, per lui e per l’Agenzia delle Entrate.
Niente di tutto questo si risolve con un semplice pulsante di pagamento collegato al tuo conto corrente. E la prima ragione non è tecnica: è giuridica.
Incassare per i venditori: cosa dice la normativa
Ricevere i soldi di un acquirente per girarli a un venditore significa maneggiare fondi altrui. In Italia la prestazione di servizi di pagamento è riservata a banche, istituti di moneta elettronica e istituti di pagamento (art. 114-sexies del Testo unico bancario), e gli istituti di pagamento sono autorizzati dalla Banca d’Italia (art. 114-novies).
Esiste un’esenzione, quella dell’agente commerciale autorizzato a negoziare o concludere la vendita per conto del solo pagatore o del solo beneficiario (art. 2, comma 2, lettera b, del D.Lgs. 11/2010). La direttiva europea sui servizi di pagamento chiarisce il caso delle piattaforme: quando agiscono per conto sia del pagatore sia del beneficiario, «ad esempio mediante una piattaforma di commercio elettronico», sono escluse solo se non entrano mai in possesso dei fondi dei clienti e non li controllano (direttiva (UE) 2015/2366, considerando 11). In altre parole: se i soldi passano dal tuo conto, non contarci.
Restano due strade. Chiedere un’autorizzazione, che richiede capitale, procedure e mesi di lavoro. Oppure, come la stragrande maggioranza dei marketplace, appoggiarsi a un fornitore autorizzato che incassa, custodisce e versa con la propria licenza. Stripe, per esempio, indica nella sua pagina Connect una licenza di istituto di moneta elettronica nell’Unione europea.
Stripe Connect in cinque minuti
Stripe Connect è la parte di Stripe pensata per le piattaforme. Bastano quattro concetti per capirlo.
La piattaforma e gli account collegati
Il tuo marketplace ha un account Stripe: è la piattaforma. Ogni venditore apre un account collegato al tuo. Stripe propone diverse forme di account collegati. Gli account Express sono adatti a un marketplace: il venditore si iscrive su un modulo ospitato da Stripe, disponibile anche in italiano, poi segue i suoi bonifici in una dashboard semplificata. Secondo la documentazione degli account Express, Stripe si occupa dell’iscrizione degli utenti, della gestione degli account e della verifica d’identità, mentre la piattaforma decide la frequenza dei bonifici e l’immagine del marchio.
Tre modi di far pagare
La documentazione di Stripe sulla progettazione di un’integrazione distingue tre tipi di pagamento:
| Tipo | Cosa succede | Per chi |
|---|---|---|
| Pagamento diretto | l’acquirente paga il venditore, la piattaforma trattiene una commissione | software per commercianti, tipo negozio online |
| Pagamento indiretto | l’acquirente paga la piattaforma, la parte del venditore gli viene trasferita subito | marketplace dove si compra «sulla piattaforma», come su Airbnb |
| Pagamenti e trasferimenti separati | la piattaforma incassa, poi ripartisce tra più venditori | carrelli con più venditori, consegne |
Il pagamento indiretto è il modello più semplice per un marketplace di noleggio, servizi o lezioni: un pagamento, un venditore, una commissione.
La commissione
Con un pagamento indiretto la piattaforma indica l’importo della sua commissione al momento del pagamento. Stripe trasferisce il pagamento al venditore e riprende subito la commissione verso la piattaforma. La pagina di Stripe sui pagamenti indiretti precisa che è la piattaforma a pagare i costi di Stripe: i costi della carta sono quindi a carico tuo, prelevati da ciò che trattieni.
Il bonifico al venditore
La parte del venditore arriva sul suo saldo Stripe, poi parte verso il suo conto. Di default, secondo Stripe, i fondi degli account collegati vengono girati ogni giorno. Per un account nuovo, la pagina di Stripe sui bonifici annuncia un primo bonifico entro 7-14 giorni dal primo pagamento reale; in Italia i tempi di accredito passano poi a tre giorni lavorativi. Avvisa i venditori: il primo pagamento è quello che arriva più tardi.
E Satispay, PayPal, Bancomat Pay?
Il listino italiano di Stripe elenca, accanto alle carte, metodi locali come PayPal, Satispay e Bancomat Pay. Satispay, portafoglio elettronico molto diffuso in Italia, è compatibile con Connect secondo la documentazione di Stripe. Ogni metodo ha le sue regole su rimborsi e contestazioni: attivali quando le carte funzionano già bene.
La verifica dei venditori (KYC)
Il KYC, da know your customer, è l’obbligo di sapere a chi si versa denaro. Nella sua pagina Connect, Stripe elenca i controlli che esegue: verifica dell’identità, verifiche KYC e antiriciclaggio su persone e attività, controllo delle sanzioni. In pratica un venditore che si iscrive indica identità, indirizzo, IBAN e, se agisce come società, i dati dell’impresa; Stripe può chiedere un documento d’identità o un giustificativo.
Due limiti da conoscere:
- La responsabilità delle perdite resta a te. Stripe lo scrive chiaramente: la piattaforma è responsabile delle perdite subite dagli account collegati Express, e deve esaminare con attenzione tutti gli account che si iscrivono. Un venditore fraudolento che incassa e sparisce lascia un debito sul tuo saldo.
- Il KYC di Stripe non sostituisce i tuoi obblighi di piattaforma. Se i tuoi venditori sono professionisti che vendono a consumatori, il regolamento europeo sui servizi digitali chiede ai mercati online più grandi di una piccola impresa di raccogliere e verificare i loro dati prima che pubblichino; è una buona pratica già molto prima. Ne parliamo negli obblighi legali di un marketplace.
Commissione, fatture e bonifici
L’importo della commissione è una decisione economica, trattata nel nostro articolo sul modello di business di un marketplace. Sul fronte dei pagamenti, ricorda tre impostazioni e un obbligo:
- Su cosa si calcola la commissione: di solito sul prezzo pagato. Se aggiungi costi di servizio per l’acquirente, mostrali prima del pagamento.
- Quando si paga il venditore: al momento del pagamento (più semplice), o dopo la prestazione (più protettivo per l’acquirente, ma bisogna trattenere i fondi, cosa che i pagamenti e trasferimenti separati permettono).
- Chi fattura cosa: il venditore vende il suo bene o servizio all’acquirente; tu fatturi la tua commissione al venditore.
- L’obbligo italiano: tra soggetti residenti o stabiliti in Italia le fatture si emettono solo in formato elettronico, tramite il Sistema di Interscambio (art. 1, comma 3, del D.Lgs. 127/2015). Fai impostare con il commercialista il trattamento IVA della commissione.
Attenzione a una parola: in Italia «split payment» indica la scissione dei pagamenti IVA per le forniture alla pubblica amministrazione e a società pubbliche (art. 17-ter del DPR 633/1972), non la divisione di un pagamento tra venditori. Nei contratti e nelle conversazioni con il commercialista parla di pagamento ripartito, per evitare equivoci.
I costi, sommati
Ecco i costi pubblici di Stripe per un account con sede in Italia, letti nel listino di Stripe e nella pagina delle tariffe di Connect il 27 settembre 2026.
| Costo | Importo | Nota |
|---|---|---|
| Carta standard dello Spazio economico europeo | 1,5% + 0,25 € | il caso più comune in Italia |
| Carta premium SEE | 2,8% + 0,25 € | carte di fascia alta |
| Carta del Regno Unito | 2,5% + 0,25 € | |
| Carta internazionale | 3,15% + 0,25 € | + 2% in caso di conversione di valuta |
| Venditore attivo, formula in cui la piattaforma gestisce le tariffe | 2 € al mese | un account è attivo nel mese in cui riceve un bonifico |
| Bonifico a un venditore | 0,25% + 0,10 € | per bonifico |
| Bonifico istantaneo | 1% dell’importo | facoltativo |
| Contestazione ricevuta | 20 € | altri 20 € per contestarla, rimborsati se vinci |
Stripe propone due formule per Connect: quella in cui «Stripe gestisce le tariffe» non costa nulla alla piattaforma; quella in cui è la piattaforma a gestirle, consigliata per i marketplace, si applica in genere quando la tua piattaforma incassa, paga i costi della carta e trattiene una commissione. Verifica la formula del tuo account nella dashboard di Stripe.
Un esempio, riga per riga: un noleggio da 120 €
Prendiamo un noleggio di attrezzatura da 120 €, pagato con una carta standard italiana, con il 15% di commissione. Il noleggiatore ha fatto quattro noleggi nel mese, ciascuno seguito da un bonifico.
| Riga | Calcolo | Importo |
|---|---|---|
| Pagato dal cliente | 120,00 € | |
| Commissione della piattaforma | 15% × 120 € | 18,00 € |
| Parte trasferita al noleggiatore | 120 € − 18 € | 102,00 € |
| Costi della carta, pagati dalla piattaforma | 1,5% × 120 € + 0,25 € | −2,05 € |
| Bonifico al noleggiatore, pagato dalla piattaforma | 0,25% × 102 € + 0,10 € | −0,36 € |
| Account attivo del noleggiatore, diviso su 4 noleggi | 2 € ÷ 4 | −0,50 € |
| Resta al gestore | 15,09 € |
La tua commissione indicata è del 15%, il tuo margine reale di circa il 12,6%. Con una carta premium i costi della carta salgono a 3,61 € e ti restano 13,53 €; con una carta emessa fuori dall’Europa, 4,03 € di costi e 13,11 € di resto. Il noleggiatore, lui, riceve i suoi 102 € senza costi. Togli ancora il costo del tuo abbonamento: il conto è più sotto. E, se la commissione include l’IVA, una parte dei 18 € va all’Erario.
Cauzioni, rimborsi, contestazioni
La cauzione
Un marketplace di noleggio chiede spesso una cauzione. Il metodo abituale è la preautorizzazione: l’importo viene bloccato sulla carta senza essere addebitato, poi sbloccato, o incassato in parte se si constata un danno. La pagina di Stripe sui fondi bloccati avverte che un’autorizzazione con carta online vale «in genere» sette giorni, e che si può incassare un importo inferiore a quello autorizzato, con il resto sbloccato automaticamente. Per un noleggio di due settimane, fai la preautorizzazione appena prima della partenza, oppure registra la carta del cliente, con il suo consenso, per addebitare più tardi un danno constatato. Per gli oggetti di valore un’assicurazione resta più sicura di una cauzione.
Il rimborso
Quando rimborsi un pagamento indiretto, di default Stripe lascia la parte del venditore al venditore: è il tuo saldo a coprire il rimborso. Per riprendere la parte del venditore bisogna chiedere l’annullamento del trasferimento; per restituire anche la tua commissione, il rimborso della commissione. Scrivi nelle condizioni generali chi paga cosa in caso di annullamento, e applicalo ogni volta.
La contestazione
Se un acquirente contesta un pagamento alla sua banca, Stripe addebita l’importo e i costi della contestazione sull’account della piattaforma, anche con un pagamento indiretto. Puoi poi riprendere la somma dal venditore annullando il trasferimento. Conserva le prove di ogni transazione: messaggi, conferma, verbale di consegna, foto.
Gli altri fornitori
Stripe non è l’unico: Mangopay, Lemonway, autorizzato dall’autorità francese ACPR, e Adyen servono anch’essi i marketplace, con portafogli elettronici o con un’offerta che incassa, ripartisce e verifica i venditori. Per confrontarli, chiedi le loro tariffe e applicale a una transazione tipo come quella sopra, bonifici e iscrizione dei venditori compresi. I marketplace creati con Marketplace Factory funzionano con Stripe Connect, già integrato.
Come funziona con Marketplace Factory
Noi forniamo il software; non tocchiamo mai i soldi del tuo marketplace.
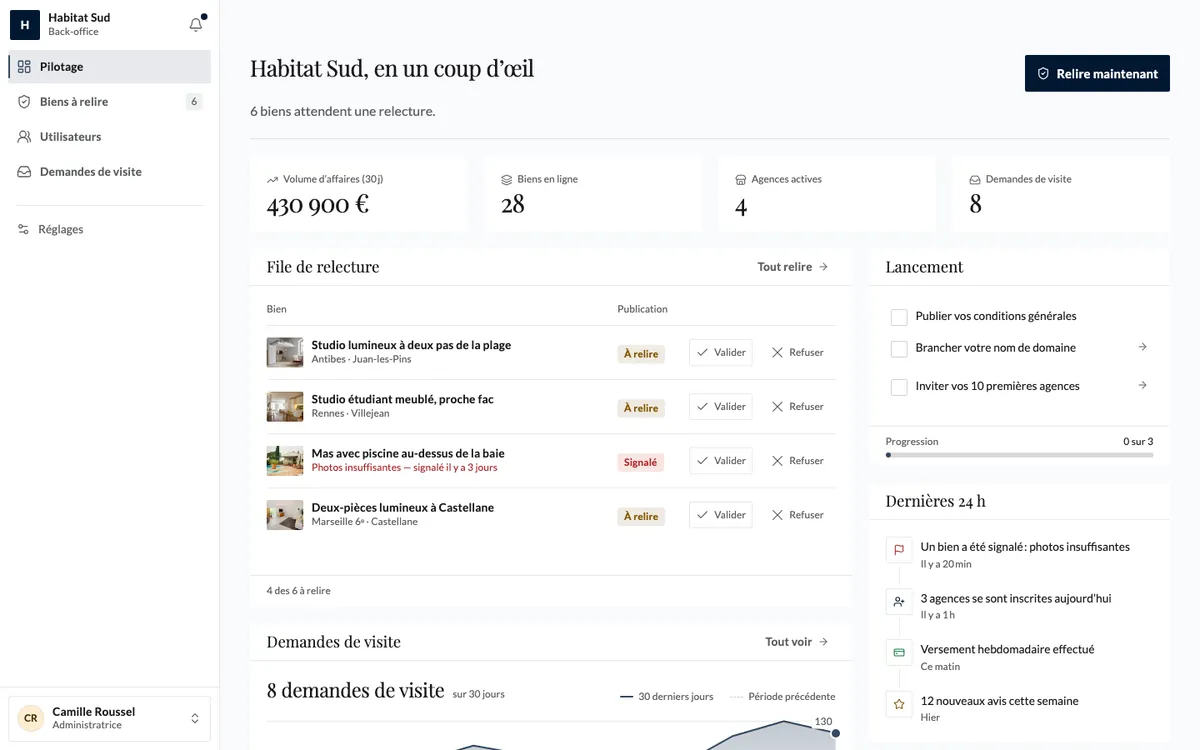
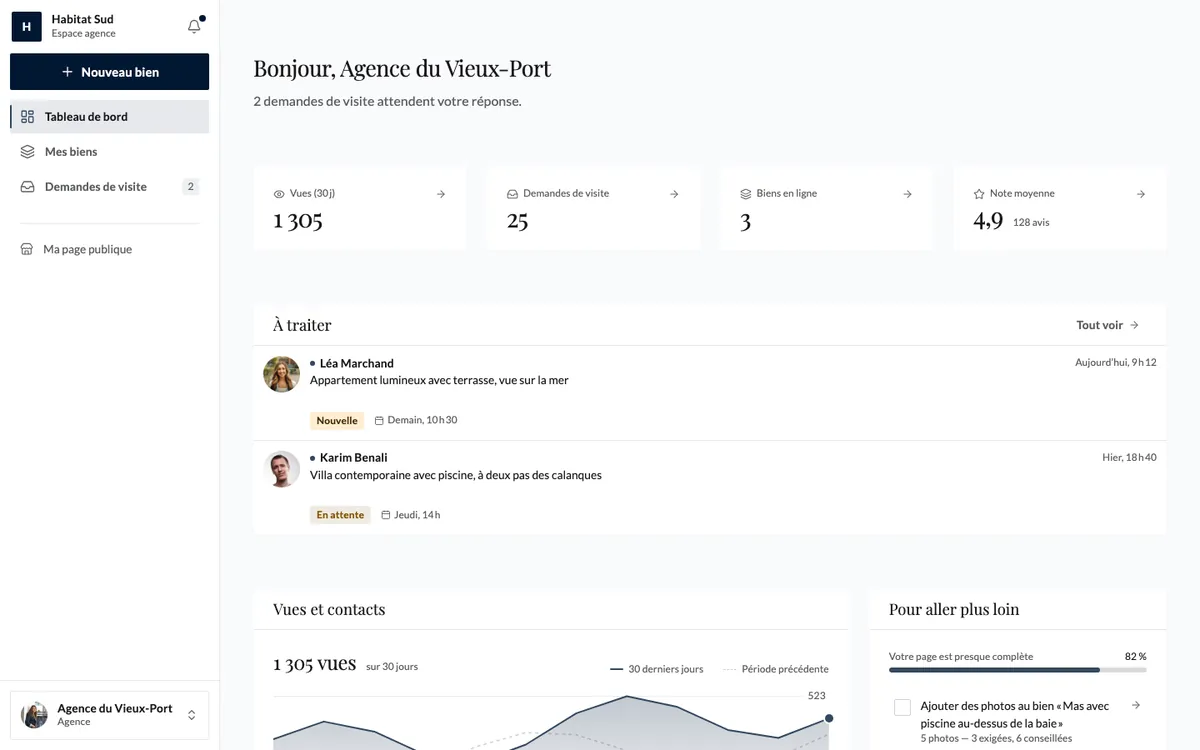
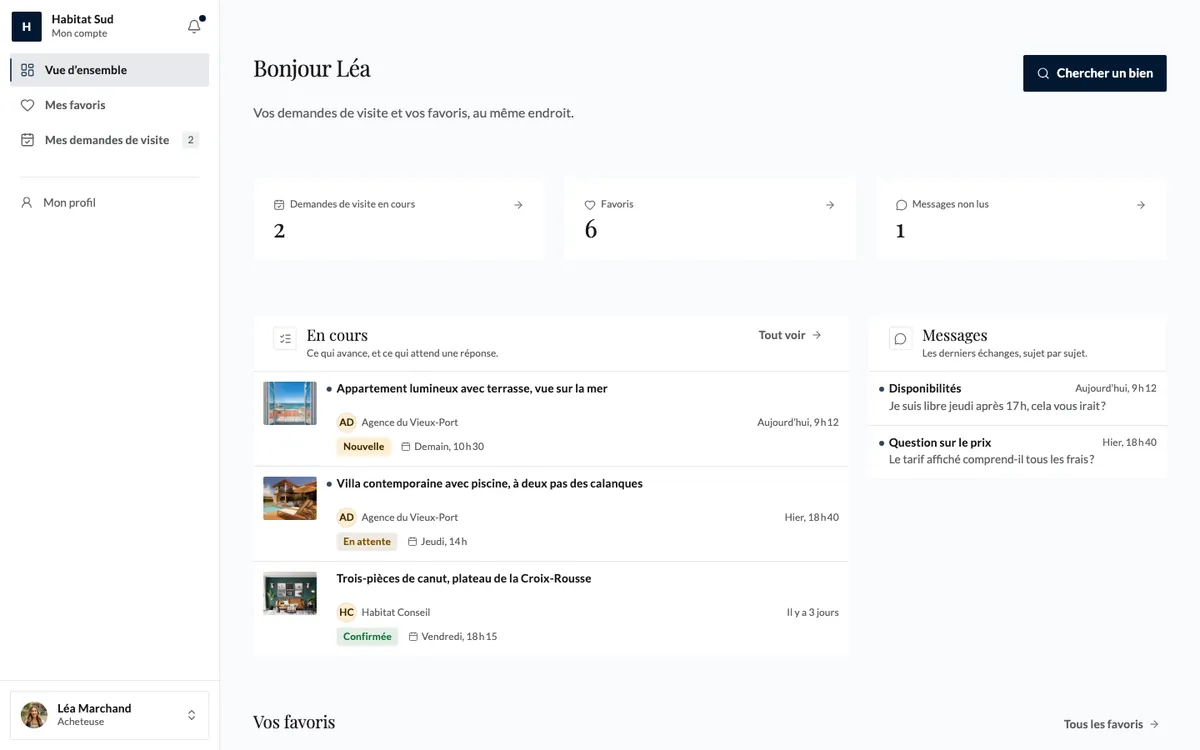
- Il pagamento online è incluso già con il Lancio. I pagamenti passano dal tuo account Stripe. Fissi la commissione, da 0 a 50%; resta sul tuo saldo Stripe. I venditori aprono il loro account Stripe dalla loro area, e Stripe ne verifica l’identità. Gli acquirenti pagano con carta sulla pagina di pagamento di Stripe, la parte del venditore gli viene trasferita al momento del pagamento, e il pulsante «Rimborsa» del back-office riprende la parte del venditore e la tua commissione.
- Senza Stripe, la modalità richiesta. Finché Stripe non è collegato, i clienti mandano richieste, prenotazioni o ordini, che il venditore conferma; il pagamento avviene fuori dal sito. È un buon modo per verificare che la domanda esista prima di incassare online.
- La nostra quota sulle vendite. Oltre all’abbonamento, fatturiamo una percentuale delle vendite pagate online sul tuo marketplace, secondo l’offerta (vedi la tabella). Si applica a quanto gli acquirenti hanno pagato online, spese di spedizione escluse e rimborsi dedotti, senza tetto; le richieste e i pagamenti fuori dal sito non contano. Ti viene fatturata all’inizio del mese successivo, con una fattura separata dall’abbonamento: non viene mai trattenuta sui pagamenti dei tuoi acquirenti, e non deteniamo mai fondi per conto tuo, come precisano le nostre condizioni generali di vendita. Stripe ti addebita i suoi costi secondo il suo listino.
- Durante la beta provi tutto senza pagare nulla: i pagamenti sono in modalità di prova, con le chiavi di test di Stripe.
Su un mese con Marketplace Factory, sommando abbonamento e quota sulle vendite, costi di Stripe esclusi:
| Vendite pagate online al mese | Lancio (79 € + 2%) | Pro (199 € + 1,5%) | Dedicato (da 990 € + 1%) |
|---|---|---|---|
| 1.000 € | 99 € | 214 € | da 1.000 € |
| 5.000 € | 179 € | 274 € | da 1.040 € |
| 10.000 € | 279 € | 349 € | da 1.090 € |
Importi IVA esclusa. Oltre 24.000 € di vendite al mese il Pro costa meno del Lancio; con il Dedicato la percentuale si rinegozia con grandi volumi. Pagando all’anno, due mesi sono in regalo con il Lancio (790 € IVA esclusa) e con il Pro (1.990 € IVA esclusa). Quel prezzo copre un marketplace completo del tuo mestiere, scelto tra proposte finite che arrivano in pochi minuti, senza una riga di codice.
Se scolleghi Stripe, il marketplace torna in modalità richiesta, senza perdere nulla. Il dettaglio delle offerte è nella pagina delle tariffe, e i passi del lancio nella nostra guida su come creare un marketplace. Stai preparando un noleggio? L’articolo sulle piattaforme di noleggio tra privati spiega calendario, cauzione e assicurazione.
Con Marketplace Factory non devi costruire nulla di tutto questo: apri il tuo account Stripe, incolli la tua chiave, e ripartizione dei pagamenti, verifica dei venditori, bonifici e rimborsi sono già pronti.
Domande frequenti
Serve un’autorizzazione per incassare i soldi dei venditori?
In Italia la prestazione di servizi di pagamento è riservata a banche, istituti di moneta elettronica e istituti di pagamento autorizzati dalla Banca d’Italia. L’esenzione dell’agente commerciale, per una piattaforma che agisce per acquirenti e venditori insieme, vale solo se non entra mai in possesso dei fondi e non li controlla. La strada abituale è un fornitore autorizzato, come Stripe, Mangopay o Lemonway, che incassa e versa con la propria licenza. Con Marketplace Factory i pagamenti passano dal tuo account Stripe: non tocchiamo mai i soldi del tuo marketplace.
Quanto costa Stripe Connect per un marketplace?
Secondo il listino italiano rilevato il 27 settembre 2026: 1,5% + 0,25 € per pagamento con una carta standard dello Spazio economico europeo e, nella formula in cui la piattaforma gestisce le tariffe, 2 € per venditore attivo al mese più 0,25% + 0,10 € per bonifico. Su un noleggio da 120 € conta circa 2,90 € di costi in tutto, prelevati dalla tua commissione.
Chi verifica l’identità dei venditori?
Con gli account Stripe Express è Stripe: ogni venditore compila un modulo ospitato da Stripe (identità, IBAN, eventuale società) e Stripe esegue i controlli d’identità, antiriciclaggio e sulle sanzioni. La piattaforma resta responsabile delle perdite di questi account e deve sorvegliare le iscrizioni sospette.
Si può chiedere una cauzione in un marketplace di noleggio?
Sì, con un’autorizzazione bancaria, detta anche preautorizzazione: l’importo viene bloccato sulla carta senza essere addebitato, poi sbloccato o incassato in parte. Un’autorizzazione con carta online dura in genere sette giorni: per un noleggio più lungo la si fa appena prima della partenza, oppure si registra la carta con il consenso del cliente.
Quando ricevono i soldi i venditori?
Con un pagamento indiretto la parte del venditore arriva sul suo saldo Stripe al momento del pagamento, poi parte verso la sua banca secondo il calendario dei bonifici. In Italia Stripe indica un primo bonifico entro sette-quattordici giorni, poi tempi di accredito di tre giorni lavorativi; di default gli account collegati ricevono bonifici ogni giorno.
Fonti18
Le pagine citate nell’articolo, consultate alla data indicata nel testo.
- stripe.com/it/pricing
- stripe.com/it/connect/pricing
- stripe.com/it/connect
- docs.stripe.com/connect/destination-charges
- docs.stripe.com/connect/express-accounts
- docs.stripe.com/connect/design-an-integration
- docs.stripe.com/payouts
- docs.stripe.com/payments/place-a-hold-on-a-payment-method
- docs.stripe.com/payments/satispay
- normattiva.it/uri-res/N2Ls?urn:nir:stato:decreto.legislativo:1993-09-01;385~art114sexies
- normattiva.it/uri-res/N2Ls?urn:nir:stato:decreto.legislativo:1993-09-01;385~art114novies
- normattiva.it/uri-res/N2Ls?urn:nir:stato:decreto.legislativo:2010-01-27;11~art2
- eur-lex.europa.eu/legal-content/IT/TXT/HTML/?uri=CELEX:32015L2366
- normattiva.it/uri-res/N2Ls?urn:nir:stato:decreto.legislativo:2015-08-05;127~art1
- normattiva.it/uri-res/N2Ls?urn:nir:stato:decreto.del.presidente.della.repubblica:1972-10-26;633~art17ter!vig=2026-09-27
- mangopay.com
- lemonway.com
- docs.adyen.com/marketplaces
Questi articoli li scrive il team di Marketplace Factory, che costruisce lo studio e i marketplace che genera. Come scriviamo